

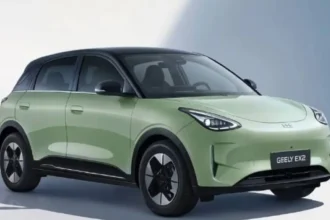
Selama satu dekade terakhir, industri otomotif global menganggap mobil listrik sebagai tujuan yang tak terelakkan. Namun raksasa otomotif Jepang seperti Toyota, Honda, dan Nissan justru memilih jalur yang lebih hati-hati. Mereka tetap menggelontorkan miliaran dolar untuk baterai, sistem penggerak listrik, dan perangkat lunak. Akan tetapi, strategi mereka kian menekankan pada hybrid, perencanaan produk regional, dan beragam teknologi powertrain alih-alih transisi cepat ke kendaraan listrik murni. Kontrasnya sangat terlihat jika dibandingkan dengan produsen China seperti BYD, Geely, dan Chery yang bergerak agresif memperluas kendaraan listrik dan plug-in hybrid di dalam maupun luar negeri.
Perbedaan ini bukan bentuk penolakan terhadap elektrifikasi. Sebagaimana diberitakan oleh NipponBusiness.com: “The difference reflects less a rejection of electrification than a fundamentally different assessment of market demand, manufacturing economics and the risks of moving too quickly.”Artikel tersebut juga menegaskan bahwa Toyota, Honda, dan Nissan “continue to invest billions of dollars in batteries, electric drivetrains and software, yet their strategies increasingly emphasize hybrids, regional product planning and multiple powertrain technologies rather than a rapid transition to battery-electric vehicles alone.” Dengan kata lain, pabrikan Jepang menilai permintaan pasar, ekonomi manufaktur, dan risiko bergerak terlalu cepat dengan cara yang berbeda. Anda dapat membaca analisis lengkapnya di tautan berikut: https://nipponbusiness.com/why-japanese-automakers-are-slower-on-evs-than-chinas-car-giants/
Toyota menjadi contoh paling jelas dari filosofi multi-jalur Jepang. Sebagai produsen mobil terbesar dunia berdasarkan penjualan, Toyota berulang kali menyatakan akan mengembangkan kendaraan listrik murni, hybrid, plug-in hybrid, kendaraan hidrogen, dan powertrain konvensional sesuai kondisi masing-masing pasar. Toyota sebelumnya mengumumkan rencana meluncurkan 10 model listrik murni baru pada 2026 dan mencapai penjualan global BEV tahunan 1,5 juta unit. Pada saat yang sama, mereka tetap mempertahankan portofolio hybrid yang luas. Perusahaan berargumen bahwa campuran yang tepat bergantung pada infrastruktur listrik, permintaan pelanggan, sumber energi, dan kondisi ekonomi lokal, bukan pada satu jadwal global tunggal untuk menggantikan mesin pembakaran internal.
Honda bergerak bahkan lebih terlihat ke arah pendekatan pragmatis setelah menilai ulang laju adopsi EV global. Pada Mei 2025, Honda menyatakan rasio penjualan EV global mereka pada 2030 akan turun di bawah target sebelumnya sebesar 30 persen karena melambatnya pasar EV. Pada saat yang sama, Honda menetapkan target penjualan 2,2 juta hybrid pada 2030, dibandingkan total penjualan mobil lebih dari 3,6 juta unit. Perusahaan juga berencana memperkenalkan 13 model hybrid generasi berikutnya secara global antara 2027 dan 2030. Langkah ini menjadikan hybrid sebagai bagian sentral strategi mereka selama masa yang mereka sebut sebagai transisi menuju adopsi EV yang lebih luas.
Kalibrasi ulang ini signifikan karena Honda sebelumnya memposisikan diri untuk transisi EV yang lebih cepat. Strategi awal mereka menyerukan EV dan kendaraan sel bahan bakar menyumbang lebih dari 30 persen penjualan global pada tahun fiskal yang berakhir Maret 2031. Honda juga berencana meluncurkan tujuh model EV Seri 0 secara global pada 2030, dimulai di Amerika Utara pada 2026. Perusahaan tidak meninggalkan program tersebut, tetapi strategi revisinya menempatkan bobot lebih besar pada hybrid, teknologi kendaraan cerdas, dan fleksibilitas dalam alokasi modal seiring perubahan kondisi pasar.
Nissan menempati posisi berbeda karena merupakan salah satu pelopor EV massal paling awal di Jepang. Leaf yang diperkenalkan pada 2010 memberi Nissan posisi first-mover yang kemudian ditantang banyak pesaing. Di bawah strategi Ambition 2030, Nissan awalnya berencana memperkenalkan 23 model terelektrifikasi, termasuk 15 EV, dan menginvestasikan 2 triliun yen selama lima tahun untuk elektrifikasi. Perusahaan kemudian meningkatkan jalur produk yang direncanakan menjadi 27 model terelektrifikasi, termasuk 19 EV, dengan bauran penjualan elektrifikasi lebih dari 55 persen secara global pada fiskal 2030.
Namun strategi Nissan saat ini juga menunjukkan betapa cepatnya ekonomi pasar EV berubah. Di bawah strategi Re terbarunya, perusahaan menyatakan China akan berfungsi sebagai pusat inovasi dan ekspor global, memanfaatkan kecepatan lokal, disiplin biaya, dan teknologi baterai-listrik serta hybrid yang canggih. Nissan menargetkan penjualan tahunan 1 juta unit di China pada fiskal 2030 dan memperkuat kemitraan lokal untuk mempercepat pengembangan produk. Dengan kata lain, bahkan pabrikan Jepang dengan sejarah EV panjang kini mengakui bahwa operasi di China harus bersaing pada kecepatan pengembangan dan biaya, sama seperti pada kredensial teknik tradisional.
Perbedaan utama dengan banyak produsen China adalah kecepatan pasar domestik memaksa perusahaan beradaptasi. China telah menjadi pasar EV terbesar dunia dan laboratorium persaingan yang sangat ketat untuk baterai, perangkat lunak kendaraan, layanan terhubung, dan manufaktur berbiaya rendah. Produsen China harus merespons preferensi konsumen yang berubah cepat dan persaingan harga yang intens, mendorong siklus pengembangan lebih pendek dan mendorong integrasi baterai, perangkat lunak, motor listrik, dan elektronika kendaraan secara lebih erat. Toyota sendiri baru-baru ini menghadapi tekanan di China saat merek lokal seperti BYD, Geely, dan Chery meraih pangsa pasar dan produsen asing menghadapi model joint venture yang semakin sulit.
Biaya menjadi garis pemisah utama lainnya. Kendaraan listrik murni membutuhkan paket baterai besar, dan baterai tetap menjadi salah satu komponen termahal dari sebuah EV. Strategi Honda sebelumnya memperkirakan baterai menyumbang sekitar 40 persen biaya EV dan menargetkan pengurangan 20 persen biaya baterai melalui rantai nilai yang komprehensif. Produsen China menikmati ekosistem baterai domestik yang mencakup beberapa produsen baterai terbesar dunia dan rantai pasok lokal yang luas, memungkinkan mereka bersaing agresif dalam harga kendaraan dan peluncuran produk. Pabrikan Jepang, sebaliknya, berusaha melindungi sistem manufaktur yang dibangun selama puluhan tahun di sekitar mesin, transmisi, sistem hybrid, dan jaringan pemasok global.
Pasar domestik Jepang sendiri juga memberikan sedikit insentif untuk transisi mendadak ke kendaraan listrik murni. Negara ini memiliki proporsi mobil kompak yang tinggi, ruang parkir terbatas di kota-kota besar, dan pasar hybrid yang matang yang sebagian besar dikembangkan oleh Toyota dan Honda. Konsumen Jepang karenanya telah memiliki akses ke kendaraan bereaksi rendah tanpa perlu melakukan transisi penuh ke mobil listrik murni. Hasilnya adalah pasar di mana hybrid tetap relevan secara komersial sementara adopsi EV berkembang lebih lambat dibandingkan di China dan beberapa bagian Eropa.
Pertanyaan infrastruktur sama pentingnya. Kendaraan listrik murni bergantung pada jaringan pengisian daya, kapasitas jaringan listrik, pembangkit listrik, dan ketersediaan lokasi pengisian yang nyaman. Geografi, pola perumahan, dan infrastruktur perkotaan Jepang menciptakan kebutuhan yang berbeda dari ekosistem pengisian daya perkotaan China yang berkembang pesat. Pabrikan Jepang karenanya berargumen bahwa campuran teknologi dapat menyediakan transportasi rendah karbon di pasar di mana infrastruktur EV belum cukup berkembang.
Keunggulan hybrid Toyota sangat sulit ditiru dari nol. Perusahaan telah menghabiskan lebih dari dua dekade menyempurnakan teknologi hybrid sejak Prius menjadi simbol global mobilitas terelektrifikasi. Penjualan hybrid kumulatif mereka telah mencapai puluhan juta kendaraan, menciptakan keahlian teknik, hubungan pemasok, dan skala ekonomi manufaktur yang dapat dimanfaatkan di berbagai pasar. Basis teknologi terpasang itu memberi Toyota alasan ekonomi untuk terus meningkatkan hybrid bahkan saat mengembangkan generasi berikutnya dari kendaraan listrik murni.
Pendekatan China berkembang di bawah kondisi persaingan yang berbeda. BYD, misalnya, memulai sebagai produsen baterai sebelum menjadi produsen mobil besar, memberinya hubungan berbeda dengan rantai pasok baterai dibandingkan pabrikan mobil tradisional. Portofolio perusahaan mencakup kendaraan listrik murni dan plug-in hybrid, memungkinkannya menjual mobil terelektrifikasi di berbagai titik harga. Pesaing China juga bersedia bersaing agresif dalam harga, memperkenalkan pembaruan model yang sering, dan memasukkan fitur perangkat lunak bergaya ponsel pintar ke dalam kendaraan, area di mana pabrikan Jepang secara tradisional bergerak melalui siklus produk yang lebih panjang.
Dimensi perangkat lunak mungkin terbukti sama pentingnya dengan powertrain itu sendiri. Konsumen China telah terbiasa dengan kendaraan dengan layar digital besar, layanan terhubung, pembaruan perangkat lunak yang sering, dan sistem bantuan pengemudi canggih. Pabrikan Jepang kini meningkatkan investasi dalam kendaraan yang ditentukan perangkat lunak, kecerdasan buatan, dan bantuan pengemudi canggih, tetapi mereka melakukannya sambil melindungi standar kualitas, keselamatan, dan manufaktur yang sudah mapan. Honda, misalnya, telah mengidentifikasi teknologi cerdas dan ADAS generasi berikutnya sebagai salah satu area paling kritis dalam persaingan otomotif masa depan.
Semua ini menciptakan paradoks strategis bagi pabrikan Jepang. Bergerak terlalu lambat berisiko kehilangan pangsa pasar di China dan pasar lain di mana adopsi EV melaju cepat. Namun bergerak terlalu cepat dapat mengekspos mereka pada kebutuhan modal yang sangat besar sebelum permintaan dan profitabilitas cukup mapan. Industri telah melihat betapa cepatnya harga EV berubah ketika produsen bersaing untuk volume. Perusahaan Jepang karenanya semakin menyukai investasi bertahap, strategi regional, dan kemitraan alih-alih mengalokasikan seluruh modal ke satu teknologi sekaligus.
China juga berubah dari sekadar pasar penjualan menjadi sumber teknologi otomotif. Strategi Nissan saat ini secara eksplisit menggambarkan China sebagai pusat inovasi dan ekspor global, sementara Toyota telah menilai ulang struktur joint venture-nya seiring produsen lokal China menjadi lebih kompetitif. Ini adalah perubahan besar dari era sebelumnya ketika produsen Jepang, Eropa, dan Amerika memasok teknologi dan merek ke China sementara mitra lokal terutama menyediakan manufaktur dan akses pasar. Kini, operasi di China semakin dapat menjadi sumber perangkat lunak, baterai, platform kendaraan, dan rekayasa yang hemat biaya untuk pasar global.
Tekanan kompetitif terlihat di luar China juga. Merek China memperluas ke Eropa, Asia Tenggara, Amerika Latin, dan Timur Tengah, sering menggunakan EV dan plug-in hybrid sebagai produk masuk mereka. Pabrikan Jepang masih memiliki keunggulan besar dalam pengenalan merek, jaringan dealer, kualitas manufaktur, dan infrastruktur purna jual, tetapi produsen China mempersempit celah dalam teknologi baterai, fitur digital, dan kecepatan pengembangan produk. Persaingan itu memaksa perusahaan Jepang mempertimbangkan kembali berapa banyak keunggulan tradisional mereka yang dapat tetap relevan di industri yang semakin digerakkan oleh perangkat lunak dan baterai.
Strategi Jepang karenanya tidak boleh ditafsirkan semata-mata sebagai resistensi terhadap kendaraan listrik. Toyota terus berinvestasi dalam BEV dan baterai generasi berikutnya, Honda meluncurkan Seri 0, dan Nissan tetap berkomitmen pada jalur EV yang substansial. Yang berubah adalah asumsi bahwa kendaraan listrik murni akan berkembang pada laju yang sama di setiap pasar. Perusahaan semakin melihat elektrifikasi sebagai keputusan portofolio yang dibentuk oleh ekonomi lokal, infrastruktur, perilaku konsumen, dan kebijakan pemerintah.
Bagi investor, perbedaan antara pendekatan Jepang dan China pada akhirnya adalah pertanyaan tentang alokasi modal. Produsen China telah menerima intensitas persaingan yang lebih tinggi dan siklus produk yang lebih cepat dengan imbalan skala, sementara produsen Jepang berusaha mempertahankan pengembalian dari teknologi yang ada yang menguntungkan sambil membangun kapabilitas EV baru. Keputusan Honda menargetkan penjualan hybrid 2,2 juta unit pada 2030 adalah contoh jelas penggunaan teknologi mapan untuk menghasilkan volume dan arus kas sementara bisnis EV matang.
Transisi ini juga membentuk kembali aliansi korporasi. Nissan mengandalkan kemitraan untuk meningkatkan kecepatan pengembangan dan daya saing biaya, sementara Honda dan pabrikan Jepang lainnya mencari kolaborasi dalam baterai, perangkat lunak, dan komponen. Kemitraan ini mencerminkan industri di mana tidak ada produsen mobil yang dapat dengan mudah mengendalikan seluruh tumpukan teknologi. Kimia baterai, semikonduktor, perangkat lunak, infrastruktur pengisian daya, dan sistem pengemudian otonom membutuhkan investasi pada skala yang membuat kerja sama semakin menarik.
Kontes utama mungkin karenanya bukan antara mobil bensin dan EV, tetapi antara model industri yang berbeda. Model Jepang dibangun di atas puluhan tahun disiplin manufaktur, teknologi hybrid, hubungan pemasok, dan rekayasa inkremental, sementara model China telah dibentuk oleh integrasi baterai, persaingan harga agresif, pengembangan perangkat lunak, dan siklus produk yang sangat cepat. Kedua pendekatan sedang berkembang, dan garis pemisahnya menjadi kurang kaku seiring pabrikan Jepang mengadopsi teknologi China dan perusahaan China membangun jaringan manufaktur dan distribusi global.
Raksasa otomotif Jepang tidak lagi memperlakukan transisi EV sebagai perlombaan di mana langkah tercepat ke kendaraan listrik murni otomatis menghasilkan bisnis terkuat. Strategi multi-jalur Toyota, penekanan kembali Honda pada hybrid, dan keputusan Nissan menggunakan China sebagai pusat inovasi dan ekspor semuanya mengarah pada transisi industri yang lebih rumit. Fase berikutnya industri otomotif global akan ditentukan oleh produsen mana yang dapat menggabungkan teknologi baterai, perangkat lunak, biaya manufaktur, kecepatan produk, dan profitabilitas dalam skala global.
INSIGHT :
- 01
- 02
- 03
- 04
- 05
- 06